מדיניות פרטיות
מדיניות פרטיות
האתר נבדק ועומד בחוק הגנת הפרטיות (תיקון מס' 13) – 14.08.2025
תקף מתאריך: אוגוסט 2025
תאריך עדכון הבא: אוגוסט 2026
בעלות וניהול: פראג פוינט (שותפות מס' 558565412)
כתובת: היוצרים 22, אשקלון
דוא"ל: info@praguepoint.co.il
שירות לקוחות: 050-663-6660
א. הקדמה
הנהלת פראג פוינט רואה חשיבות עליונה בהגנה על פרטיות המשתמשים ועל זכויותיהם. אנו מתחייבים לנהל את פעילות האיסוף והשימוש בנתונים אישיים בהתאם לעקרונות הגנת הפרטיות המקובלים ולכל החוקים והתקנות הרלוונטיים בנושא זה.
בנוסף, אנו פועלים בהתאם להוראות תיקון 13 לחוק הגנת הפרטיות, התשמ"א-1981, אשר נכנס לתוקפו ביום 14 באוגוסט 2025, ובו נקבעו הוראות עדכניות בנוגע לשמירה על פרטיות המשתמשים.
האתר מציג מערכת ניהול עוגיות בהתאמה אישית, המאפשרת למשתמשים לבחור האם לאשר או לדחות את השימוש בעוגיות לא חיוניות. רק לאחר מתן הסכמה מפורשת יופעלו רכיבי צד שלישי כגון מערכות ניתוח ופרסום.
ב. איסוף פרטים אישיים
ייתכן שהסוגים הבאים של פרטים אישיים ייאספו, יאוחסנו, ויעשה בהם שימוש:
לפני שתחשפו בפנינו את הפרטים האישיים של אדם אחר, עליכם לבקש את הסכמת האדם הזה גם עבור השיתוף וגם עבור העיבוד של אותם הפרטים האישיים לפי מדיניות זו.
בנוסף לאמור לעיל, האתר וספקי השירותים הפועלים מטעמו עשויים לעשות שימוש בטכנולוגיות אוטומטיות כגון עוגיות, משואות רשת (Web Beacons) וכלי ניתוח שימוש, במטרה לאסוף מידע טכני במהלך הביקור באתר או במסגרת קבלת הודעות דוא"ל מהחברה. איסוף זה נועד לשפר את חוויית הגלישה, להתאים את התוכן להעדפות המשתמש, למדוד את יעילות הפעילות השיווקית ולבצע אופטימיזציה של האתר.
ג. שימוש בפרטים האישיים שלכם
בפרטים אישיים שנמסרו לנו דרך האתר שלנו ייעשה שימוש למטרות שצוינו במדיניות זו, או בעמודים הרלוונטיים שבאתר. ייתכן שנשתמש בפרטים האישיים שלכם למטרות הבאות:
אנו עשויים לעשות שימוש בפרטים האישיים שסופקו על ידכם, כולל מידע על הגיל, על מנת לוודא שאתם עונים על הדרישות החוקיות הרלוונטיות לצריכת משקאות אלכוהוליים במדינת מגוריכם ולמנוע מכירה לקטינים.
נשתף את פרטיכם האישיים עם רשויות אכיפת חוק וגופים ממשלתיים רלוונטיים, אם יידרש על פי חוק או בהתאם להליך משפטי מחייב, תביעה, צו שיפוטי או חקירה רשמית.
אם תמסרו לנו מידע אישי לפרסום באתר שלנו, אנחנו נפרסם את המידע ונשתמש בו בדרכים אחרות בהתאם לרישיון שתספקו לנו.
ניתן להשתמש בהגדרות הפרטיות שלכם כדי להגביל את הפרסום של המידע שלכם באתר שלנו, וניתן לשנות אותן בעזרת בקרות הפרטיות שבאתר.
אנחנו לא נספק את הפרטים האישיים שלכם ללא הסכמתכם לכל צד ג' שהוא, לצורך השיווק הישיר שלו, או של כל צד ג' אחר.
ד. חשיפת פרטים אישיים
אנחנו עשויים למסור את הפרטים האישיים שלכם לכל אחד מהעובדים, המנהלים, המבטחים, היועצים המקצועיים, הסוכנים, הספקים, או קבלני המשנה שלנו, במידה סבירה וכנדרש למטרות המצוינות במדיניות זו.
אנחנו עשויים למסור את הפרטים האישיים שלכם:
למעט על פי הכתוב במדיניות זו, אנו לא נספק את הפרטים האישיים שלכם לצד ג'.
ה. העברות נתונים בינלאומיות
ייתכן שמידע שאנחנו אוספים יאוחסן, יעובד, ויועבר בין כל אחת מהמדינות בהן אנו פועלים, על מנת לאפשר לנו להשתמש במידע בהתאם למדיניות זו.
ייתכן שמידע שאנחנו אוספים יועבר למדינות הבאות, להן אין חוקי הגנת נתונים התואמים את אלה הפועלים באזור הכלכלי האירופי: ארצות הברית, רוסיה, יפן, סין, והודו.
פרטים אישיים שאתם מפרסמים באתר שלנו או מוסרים לפרסום באתר שלנו עשויים להיות זמינים, באמצעות האינטרנט, מסביב לעולם. אנחנו לא יכולים למנוע את השימוש או השימוש לרעה במידע הזה בידי אחרים.
אתם מביעים הסכמה להעברות הפרטים האישיים המתוארות בסעיף זה.
פרטים אישיים עשויים להיות מועברים לספקי שירותי משלוח וחברות שילוח במדינות שונות ברחבי העולם, במטרה לאפשר משלוח יעיל של מוצרים שנרכשו באתר זה אל המען הרלוונטי.
ו. שמירת פרטים אישיים
סעיף זה מפרט את תהליך ומדיניות שמירת הנתונים שלנו, המתוכננים לעזור להבטיח שאנחנו נענים לחובות המשפטיות שלנו הנוגעות לשמירה ולמחיקה של פרטים אישיים.
פרטים אישיים שאנחנו מעבדים עבור כל מטרה או מטרות, לא יישמרו יותר מכמה שנדרש עבור מטרה או מטרות אלה.
החברה תשמור נתונים אישיים לתקופות המקסימליות הבאות:
תקופות אלה נקבעו בהתאם לדרישות רגולטוריות ולצרכים העסקיים הלגיטימיים של החברה.
על אף ההוראות האחרות בסעיף זה, אנו נשמור מסמכים (כולל מסמכים אלקטרוניים) המכילים נתונים אישיים:
ז. אבטחת הפרטים האישיים שלכם
אנו מפעילים אמצעי אבטחה מקובלים, לרבות חיבור מאובטח (HTTPS), עדכוני מערכת שוטפים והגבלת גישה למידע אישי רק למורשים. עם זאת, חשוב לדעת כי אף מערכת אינה חסינה לחלוטין, ולכן איננו יכולים להבטיח הגנה מוחלטת על המידע.
אנחנו ננקוט משנה זהירות ארגוני וטכני סביר על מנת למנוע את האבדן, השימוש לרעה, או השינוי של הפרטים האישיים שלכם.
אנחנו נאחסן את כל הפרטים האישיים שאתם מספקים בשרתים מאובטחים (המוגנים בסיסמא ובחומת אש).
כל ההעברות הכספיות הממוחשבות שבוצעו דרך האתר שלנו יהיו מוגנות באמצעות טכנולוגיית הצפנה.
אתם מכירים בכך שהשידור של מידע על פני האינטרנט אינו מאובטח מעצם היותו, ואנחנו לא יכולים להבטיח שנתונים שנשלחים דרך האינטרנט יהיו מאובטחים.
אתם אחראים על שמירת הסיסמא בה אתם משתמשים לקבלת גישה לאתר שלנו חסויה; אנחנו לא נבקש מכם את הסיסמא שלכם (למעט בזמן ההתחברות לאתר שלנו).
כל ההעברות הכספיות והמידע הפיננסי הממוחשבים, כולל פרטי כרטיסי אשראי, יהיו מוגנים על ידי שימוש בטכנולוגיות הצפנת מידע מתקדמות, פרוטוקולי אימות צדדים ותקני אבטחה עדכניים לתעבורת נתונים מקוונת.
ח. תיקונים
אנחנו עשויים לעדכן מדיניות זו מעת לעת באמצעות פרסום של גרסה חדשה באתר שלנו.
עליכם לבדוק את העמוד הזה מדי פעם על מנת לוודא שאתם מבינים כל שינוי שנעשה במדיניות זו.
אנחנו עשויים להודיע לכם על שינויים במדיניות זו בהודעת דואר אלקטרוני או דרך מערכת ההודעות הפרטיות שבאתר שלנו.
ט. הזכויות שלכם
אתם יכולים להורות לנו לספק לכם כל פרט מפרטיכם האישיים שאנו מחזיקים הנוגעים אליכם. אנחנו עשויים לסרב למסור פרטים אישיים שאתם מבקשים עד למידה המורשית על פי חוק.
אתם יכולים להורות לנו בכל עת לא לעבד את הפרטים האישיים שלכם לצורכי שיווק.
בפועל, בדרך כלל תבטאו הסכמה מראש לשימוש שלנו בפרטים האישיים שלכם למטרות שיווק, או שאנחנו נספק לכם אפשרות לבחור שלא יעשה בפרטים האישיים שלכם שימוש למטרות שיווקיות.
בנוסף, אתם רשאים לבקש את מחיקת המידע האישי שלכם בכל עת, בכפוף להוראות הדין ולחובות השמירה החלות עלינו. עם קבלת בקשה למחיקה, נפעל למחוק או לאנונימיזציה של המידע באופן סביר ובהתאם לסטנדרטים מקובלים.
י. אתרים צד ג'
האתר שלנו כולל קישורים חיצוניים, ופרטים על, אתרים צד ג'. אין לנו שליטה על, ואיננו אחראים על, מדיניות הפרטיות והנהלים של כל צד ג'.
רשתות חברתיות ותוכן אינטראקטיבי
האתר עשוי לכלול קישורים לעמודים רשמיים ברשתות חברתיות שונות, כגון Facebook, Instagram, TikTok, LinkedIn ו־YouTube. פלטפורמות אלה פועלות בהתאם למדיניות הפרטיות שלהן, ואיננו אחראים על אופן השימוש שהן עושות במידע שנאסף.
בנוסף, האתר עשוי להטמיע ווידג'טים, סרטונים ותכנים אינטראקטיביים מצדדים שלישיים. רכיבים אלו עשויים להציב קובצי Cookie או לאסוף מידע טכני בהתאם למדיניות השירות החיצוני.
במידה והאתר כולל אזורי תגובות, פורומים או בלוגים פתוחים – כל מידע שימסרו המשתמשים בהם עשוי להיות נגיש לגולשים אחרים ולציבור הרחב. האחריות למסירת מידע אישי במקומות אלו חלה על המשתמש בלבד.
יא. דיוור ישיר ומאגר מידע
בהשתתפותו המשתתף מאשר לחברה לפנות אליו ולשלוח לו דברי פרסומת בכפוף להוראות חוק התקשורת (בזק ושידורים), תשמ"ב-1982.
החברה מיישמת את עקרונות הגנת הפרטיות ושומרת על זכויותיהם של לקוחות לא להיכלל במאגרים לצרכי שיווק ישיר ללא הסכמתם המפורשת. לקוחות רשאים לחסום ו/או להסיר את פרטיהם האישיים ממאגרי החברה לשימוש שיווקי באמצעות פנייה בכתב.
על פי חוק הגנת הפרטיות, תשמ"א-1981, לכל אדם הזכות לעיין במידע המוחזק עליו במאגר המידע של החברה. משתתף שעיין במידע עליו ומצא שהמידע אינו נכון, שלם, ברור או מעודכן, רשאי לפנות לחברה בבקשה לתקן ו/או לעדכן ו/או למחוק את המידע המוחזק עליו כאמור לעיל. פנייה כזאת יש להפנות לחברה בדוא"ל שכתובתו היא: info@praguepoint.co.il.
יב. ילדים
האתר אינו מיועד לילדים מתחת לגיל 13, ואיננו אוספים ביודעין מידע אישי עליהם. אם נודע לנו כי התקבל מידע אישי הנוגע לילד שטרם מלאו לו 13 שנים, נפעל למחיקתו המיידית מהמערכות שלנו. במקרים בהם נדרשת מסירת מידע אישי לצורך מתן שירות בהתאם לחוק, הדבר יתבצע בכפוף להסכמות הנדרשות ובפיקוח הורים.
יג. ניהול לידים ואוטומציות
באתר נעשה שימוש במערכות חיצוניות לניהול פניות, לידים ואוטומציות עסקיות, ובכלל זה מערכות לניהול לקוחות (CRM) ומערכות להעברת נתונים בין שירותים שונים.
הנתונים המועברים כוללים את המידע שמולא על ידי המשתמשים בטפסי האתר (כגון שם, טלפון, ודוא"ל) ומשמשים אך ורק לצורך מתן שירות, ניהול פניות, שיפור תהליכי עבודה והפחתת טעויות אנוש.
הנתונים נשמרים ומעובדים בהתאם לסטנדרטים מחמירים של אבטחת מידע ובכפוף למדיניות הפרטיות של כל ספק שירות. המידע אינו נמכר לצדדים שלישיים, ומשמש למטרות השירות בלבד.
PipeDrive – מערכת לניהול לידים ומעקב אחר פניות נכנסות, לצורך ארגון, תיעוד ומתן מענה מהיר ללקוחות. המידע הנאסף במערכת כולל את הפרטים שמולאו על ידי המשתמש בטפסים (כגון שם, טלפון, ודוא"ל) ומשמש אך ורק למטרות מתן שירות ומעקב פנימי.
יד. עוגיות
האתר משתמש בעוגיות ("Cookies") ובפיקסלים למטרות חיוניות, שיפור חוויית המשתמש, ניתוח סטטיסטי והתאמה אישית. שימוש בעוגיות שאינן חיוניות (כגון מערכות פרסום וניתוח צד ג') מותנה בקבלת הסכמת המשתמש באמצעות מנגנון הסכמה מובנה באתר. עד לקבלת הסכמה – סקריפטים לא חיוניים אינם נטענים.
Google Analytics – שירות Google Analytics באתר יופעל רק לאחר קבלת הסכמת המשתמש, בהתאם למנגנון ההסכמה שבאתר. באפשרותכם להתקין תוסף דפדפן לחסימת Google Analytics כפי שמתואר להלן. עד לאישור – הסקריפט אינו נטען כלל.
כדי לספק למבקרים באתרים בחירה נוספת ביחס לאופן שבו Google Analytics תאסוף את הנתונים שלהם, פיתחה גוגל את תוסף הדפדפן לביטול הסכמה ל-Google Analytics. התוסף מתקשר עם ה-JavaScript של Google Analytics (ga.js) כדי לציין שאין לשלוח את המידע על הביקור באתר ל-Google Analytics. תוסף הדפדפן לביטול הסכמה ל-Google Analytics לא מונע שליחה של המידע לאתר עצמו או לשירותי ניתוח אינטרנט אחרים.
Microsoft Clarity – האתר עושה שימוש בשירות Microsoft Clarity, המספק הקלטות מסך, מיפוי חום ונתוני שימוש נוספים לצורך שיפור חוויית המשתמש והבנת התנהגות הגולשים. השירות אוסף מידע אנונימי וסטטיסטי על דפוסי שימוש באתר, בהתאם למדיניות הפרטיות של מיקרוסופט. טעינת Clarity מתבצעת רק לאחר קבלת הסכמה מצד המשתמש באמצעות מנגנון ניהול העוגיות שבאתר.
Bing Webmaster Tools – האתר מחובר לשירותי Bing Webmaster Tools של מיקרוסופט לצורך ניטור, בקרה ואופטימיזציה של הופעת האתר במנוע החיפוש Bing. השירות עשוי לאסוף מידע טכני וסטטיסטי על פעילות האתר ותנועת המשתמשים אליו, בהתאם למדיניות הפרטיות של מיקרוסופט. השימוש בשירות זה נעשה לצורכי ניטור טכני בלבד, ואינו כולל איסוף ישיר של נתוני זיהוי אישיים מהמשתמשים.
Google Tag Manager – האתר עושה שימוש בשירות Google Tag Manager, המאפשר ניהול והטמעה של תגיות קוד שונות באתר (כגון Google Analytics, פיקסלים פרסומיים וכלי מדידה נוספים). השירות עצמו אינו אוסף מידע אישי ישירות מהמשתמשים, אך מאפשר טעינה של רכיבי צד ג' בהתאם להסכמת המשתמש.
WhatsApp – באתר משולב כפתור Click-to-Chat המפנה לשירות WhatsApp. בעת השימוש בכפתור זה ייתכן שייאספו פרטי שימוש טכניים על ידי WhatsApp (כגון כתובת IP ומידע על המכשיר). כל שימוש בשירות זה כפוף למדיניות הפרטיות של WhatsApp.
Cloudflare – האתר עושה שימוש בשירותי Cloudflare לצורך שיפור ביצועים, ניתוב תעבורה והגנה מפני מתקפות סייבר. שירות זה עשוי לעבד מידע טכני כגון כתובות IP, נתוני מיקום ומידע על מכשירים של המשתמשים, בהתאם למדיניות הפרטיות של Cloudflare.
ניהול והסרת עוגיות
רוב הדפדפנים מאפשרים לכם לסרב לשימוש בעוגיות, למשל:
לחסימה של כל העוגיות תהיה השפעה שלילית על נוחות השימוש של אתרים רבים. אם תחסמו עוגיות, לא תוכלו להשתמש בכל האפשרויות שבאתר שלנו.
מחיקת עוגיות קיימות
אתם יכולים למחוק עוגיות שכבר מאוחסנות במחשב שלכם – למשל:
למחיקה של עוגיות תהיה השפעה שלילית על נוחות השימוש של אתרים רבים.
מערכת ניהול העוגיות שלנו
האתר עושה שימוש במערכת ניהול עוגיות המבוססת על קוד מותאם, אשר חוסם את טעינתם של סקריפטים לא חיוניים (כגון פיקסלים של פרסום או Google Analytics) עד לאישור מפורש מצד המשתמש. הסכמה ניתנת באמצעות לחיצה על כפתור "אני מאשר" בבאנר המוצג בתחתית האתר. אי מתן הסכמה ימנע טעינת רכיבי צד שלישי ויחסום גישה לתוכן האתר.
לשאלות / התייעצות נוספת ניתן לפנות אלינו בכתובת המייל – info@praguepoint.co.il
יה. גישה למנועי חיפוש מבוססי בינה מלאכותית
באתר זה מתאפשרת גישה לתוכן הציבורי עבור מנועי חיפוש מבוססי בינה מלאכותית (AI Search Engines), כחלק ממדיניות הגילוי והנגישות של האתר במנועי חיפוש מתקדמים.
הגישה מתבצעת בהתאם להרשאות שהוגדרו בקובץ robots.txt של האתר, ומאפשרת קריאה של עמודים ציבוריים בלבד. מידע אישי, אזורים מאובטחים, ותכנים שאינם פתוחים לציבור – אינם נגישים לרובוטים אלו.
הרשאות הגישה ניתנות לרובוטים הבאים:
גישה זו מיועדת לשם סריקה אינדקסית של מידע פומבי בלבד, ואינה כוללת איסוף או שימוש במידע אישי כלשהו. הגישה מותאמת לסטנדרטים הנהוגים באתרים מקצועיים, תוך שמירה על פרטיות המשתמשים והגנה על מידע רגיש.
תאריך: 11.10.2026 | זמן קריאה: כ-7 דקות

עו"ד בנושא מכס, מיסוי עקיף, יבוא, יצוא | שירותי נוטריון, יפוי כח מתמשך | יועץ משפטי של לשכת סוכני המכס והמשלחים הבינלאומיים תל-אביב.
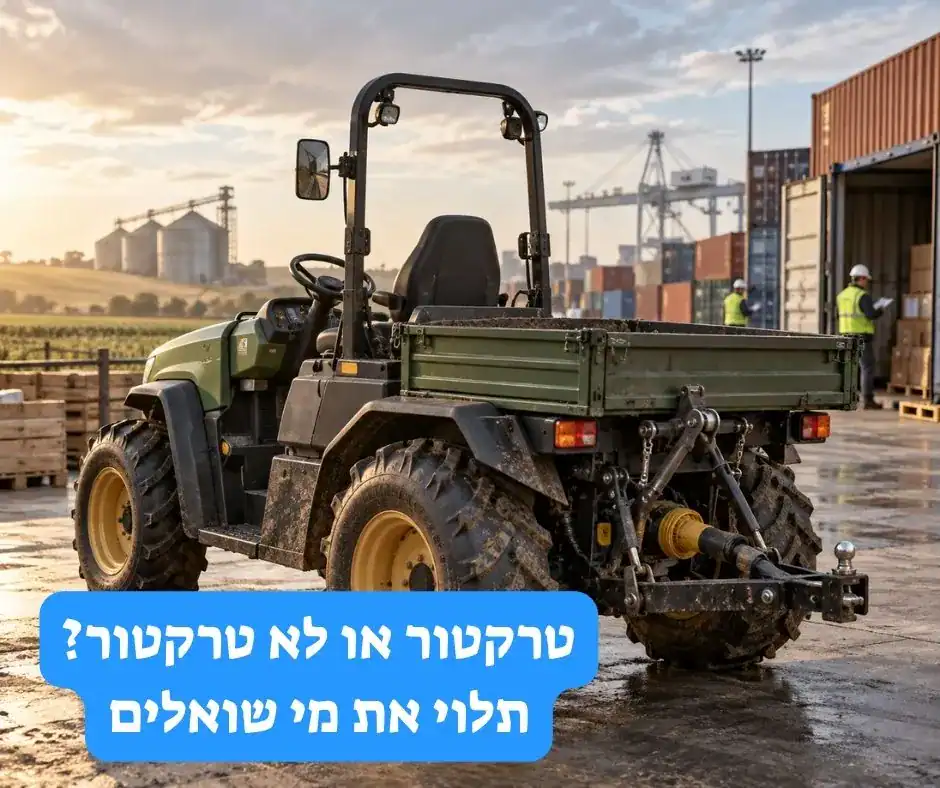
לאחרונה, התעוררה מחלוקת בין לקוח משרדנו לבין רשות המכס, הנוגעת לסיווג לצרכי מכס של כלי רכב חקלאיים.
לפי עמדתנו הם פטורים ממס, ולפי רשות המכס, הם חייבים במס קניה.
במרכז המחלוקת עומדים כלי רכב חקלאיים המצוידים במאפיינים טיפוסיים של טרקטורים, אך כוללים גם ארגז אחורי להובלת מטענים.
בעוד שהיבואן סיווג אותם במשך שנים כטרקטורים הפטורים ממכס וממס קניה, רשות המכס קבעה כי יש לסווגם כרכבים להובלת טובין, החייבים במס קניה בשיעור של 72% עד 83%.
המקרה מעלה שאלות עקרוניות בנוגע לגבול שבין טרקטור לרכב מסחרי, למשקל שיש לתת לקביעות של משרדי ממשלה אחרים ולמשמעות הכלכלית של שינוי סיווג מכס עבור יבואנים.
מדובר בכלי רכב עם מנוע דיזל, בעלי מהירות מקסימלית של 30-40 קמ"ש, בעלי מושב אחד לנהג בלבד, ללא מושבים נוספים.
כלי הרכב מצוידים ב-PTO (power take-off), רכיב שמאפשר להעביר את כח המנוע של כלי הרכב לציוד חיצוני כגון מכסות דשא, מרססים, מכבשים ועוד, והוא רכיב שמאפיין בדרך כלל טרקטורים.
לכלי הרכב גלגלים וצמיגים לנסיעה בשטח (שדה, בוץ וכו') ולא נועדו לנסיעה בכביש. כלי הרכב מסוגלים לגרור או לדחוף כלי רכב אחרים השוקלים יותר מהם.
לכלי הרכב קיים גם ארגז אחורי, לצורך העמסת מטענים חקלאיים שונים.
במשך שנים, סיווג היבואן את כלי הרכב בפרט מכס 87.01 לצו תעריף המכס, המתייחס ל"טרקטורים" ואשר פטור ממכס וממס קניה.
לאחר מספר שנים, קבעה רשות המכס כי זהו סיווג שגוי, והסיווג הנכון לפי עמדתה הוא בפרט מכס 87.04-2000 באחד מפרטי המשנה, המתייחס ל: "רכב מנועי להובלת טובין.. בעלי מנוע דיזל.. שמשקלם אינו עולה על 5 טון.. אחרים".
יבוא טובין בפרט זה חייב במכס בשיעור 7% (אלא אם היבוא ממדינה עמה לישראל הסכם סחר חופשי והוצגה תעודת מקור), ומס קניה של 72-83%, תלוי במשקלם (לפני הפחתות בגין מדד זיהום אוויר, אביזרי בטיחות ברכב וכו').
בתמצית, טענה רשות המכס כי קיומו של ארגז אחורי משנה את ייעוד כלי הרכב, והוא כבר אינו טרקטור לצרכי סיווג מכס, אלא, במילים פשוטות, רכב הובלות.
משרדנו טען כי הסיווג בפרט 87.01 כטרקטורים הוא נכון, וגם אם לכלי הרכב קיים ארגז אחורי להעמסת מטען, מאפיין זה אינו משנה את ייעודו של הרכב.
בין היתר, טענו כי דיני התעבורה במדינת ישראל מחלקים את כלי הרכב למספר קטגוריות, ביניהן:
כל קטגוריה שונה מרעותה בפרמטרים רבים ביניהם סוג רישיון נהיגה, מספר נוסעים מותר ליד הנהג, מועד חידוש רישיון רכב, ועוד.
הגוף הרגולטורי שהופקד במדינת ישראל כמפקח על יבוא טרקטורים וכלים חקלאיים, הוא משרד החקלאות.
משרד זה קבע ואישר כי כלי הרכב שבמחלוקת, עומדים בתנאים הדרושים כדי להיחשב כטרקטורים. זאת ועוד, גם היצרן בחו"ל משייך את כלי הרכב לקטגוריה של טרקטורים.
אנו טענו, כי כאשר משרד ממשלתי נוגע בדבר קובע הגדרה של כלי רכב, לא יעלה על הדעת שרשות המכס, שכבודה במקומה מונח, תסטה מהגדרה זו ותגדיר את הכלי אחרת, כי הדבר גורם לבלבול אצל האזרח וזוהי התנהלות בלתי סבירה מצד רשות מינהלית.
כך למשל, לצורך ההשוואה, בשנת 2018 קבע בית המשפט כי כלי רכב מסוים יהיה טרקטור משא כפי שקבעו משרדי התחבורה והחקלאות, ולא רכב שטח כפי שקבעה רשות המכס (1).
בשנת 2021 נדרש בית המשפט להכריע לגבי סיווג של אופנוע, ומתח ביקורת על המכס בזו הלשון (2):
"המסמך נחזה כעמדת משרד התחבורה ותמוה כיצד משרד זה קובע עמדה אחרת מעמדת אגף המכס. סתירה מעין זו עלולה לבלבל את האזרח, לגרום לתקלות וליצור ספק, אשר בנסיבות מסויימות יכול ויפעל לטובת האזרח".
בשנת 2023 קבע בית המשפט שכלי רכב מסוים יסווג כמלגזה לפי עמדת משרד התחבורה, ודחה את הסיווג שקבע המכס (3), ואף מתח עליו ביקורת:
"הטובין שלנו הוגדרו ע"י משרד התחבורה כמלגזות לצורך רישוי שלהם, וקיים טעם לפגם שזרועות שונות של המדינה מגדירות אותם טובין בהגדרה שונה ובלתי עקבית/אחידה".
לטענת משרדנו, גם רשויות מכס בחו"ל סיווגו כלי רכב דומים בפרט 87.01 כטרקטורים, גם אם היה להם ארגז אחורי.
אנו טענו גם כי תוצאת מס של 72-83% מס קניה על כלי רכב חקלאים, אינה סבירה ונוגדת את תכלית החקיקה. אנו סברנו כי מס קניה של 72-83%, שהוא מס ישראלי, נועד להפחית השפעות חיצוניות שליליות כתוצאה משימוש במוצרים.
באופן ספציפי בתחום הרכב, המס נועד להפחית זיהום אוויר, תאונות דרכים, עומסי תנועה, נהיגה בשכרות ותופעות שליליות רבות.
תכלית זו, כמובן, אינה מתקיימת כשמדובר בכלי רכב חקלאיים שאינם נוסעים בכבישים, ויתרה מכך, מכיוון שבכלי רכב אלה אין אביזרי בטיחות כמו ABS, כריות אוויר, עמדת המכס מביאה למס המקסימלי ללא הפחתות כלשהן.
ובנוסף, טענו כי היבואן מכר את כלי הרכב ולא לקח בחשבון מס כה גבוה (לא "גלגל" את המס), והוספת המס כיום תגרום לו להפסד גדול.
רשות המכס דחתה את עמדתנו וקבעה שלא מדובר בטרקטורים אלא בכלי רכב שנועדו להובלת טובין.
רשות המכס טענה כי גם היצרן מפרסם כי כלי הרכב מסוגלים לשנע מטענים בארגז האחורי שלהם באיזורים חקלאיים, וזה אחד השימושים המרכזיים שלהם.
רשות המכס הסתמכה על כלל 2 לפרק 87 לצו תעריף המכס, לפיו:
"למטרות פרק זה "טרקטורים" משמעו כלי רכב הבנויים בעיקר לגרירה או לדחיפה של כלי רכב אחר, של מכשיר או של מטען, אם הם כוללים אמצעי משני הקשור לשימוש העיקרי של הטרקטור, להובלה של כלים, של זרעים, של דשנים או של טובין אחרים, או לא;"
רשות המכס טענה כי לאחר בחינת המאפיינים של כלי הרכב שבמחלוקת, נכון שהם מצוידים בוו גרירה ומסוגלים לגרור או לדחוף כלי רכב אחר, אבל זהו מאפיין משני בהם, בעוד שהארגז האחורי שמידותיו לא קטנות, הוא המאפיין העיקרי של כלי הרכב, שהופך אותו לרכב הובלות במקום טרקטור.
לצורך הדוגמא, רשות המכס טענה כי גם למשאיות ולטנדרים יש יכולת גרירה מרשימה, אך זה לא הופך אותם לטרקטורים. לפי עמדת רשות המכס, ייחודם של כלים אלה הוא שהם לא צריכים לחבר לעצמם נגרר אחורי עם ארגז להעמדת מטען, משום שאצלם הארגז האחורי הוא מובנה בכלי, ולכן הם מסוגלים לנוע במקומות שטרקטורים עם נגרר מחובר, היו מתקשים.
על כן, בסופו של דבר, בעיניה של רשות המכס, הארגז האחורי להעמסת המטען, הוא שנותן לכלי הרכב את המאפיין העיקרי שלו והוא שקובע את סיווגו לצרכי מכס.
במענה לטענה כי משרדי ממשלה אחרים קבעו שמדובר בטרקטור, השיבה רשות המכס כי רשויות אחרות, מכובדות ככל שיהיו, אינן הסמכות לקבוע סיווג מכס ודווקא יתכן מצב בו רשות מסוימת מגדירה כלי אחרת מאשר רשות המכס.
רשות המכס הפנתה לפסק-דין משנת 2019, שם עלה לדיון סיווג של ג'ירופלן (כלי טיס הדומה למסוק), ובו נקבע (4):
"העובדה כי משרד התחבורה אישר את שינוי הסיווג אינה מהווה קביה כי זהו הסיווג הנכון לצורכי מס. בכך כי ביחס לעובדה מסוימת יכולות לחול שתי מערכות דינים שונות אין כל חידוש וכך גם בענייננו".
רשות המכס טענה כי סיווג שנקבע בבתי מכס זרים אינו מחייב אותה, ויחד עם זאת הציגה החלטות סיווג שלכאורה תומכות בעמדתה.
באשר לטענת "תכלית החקיקה", לפיה תוצאת מיסוי של 72-83% ביחס לכלי חקלאי אינה סבירה, השיבה רשות המכס כי הסיווג אינו נקבע לפי תכלית אלא לפי כללי סיווג, וביכולתו של היבואן לפנות למחלקה הכלכלית שבהנהלת המכס בבקשה לפטור את הטובין ממס.
אז האם כלי הרכב שבמחלוקת הם טרקטורים, או כלי רכב להובלה?
איפה עובר הגבול, באילו נסיבות טרקטור מפסיק להיות טרקטור, והופך לרכב הובלה?
האם קיימת הצדקה להטיל מס קניה של 72-83% על כלי רכב חקלאיים, בדומה לרכב נוסעים או רכב מסחרי הנוסעים בכביש?
שאלות רציניות אלו אינן מצטמצמות רק למקרה הספציפי, אלא עשויות להיות בעלות השלכות על יבואנים אחרים, המייבאים כלי רכב חקלאיים דומים, ואשר מצוידים גם בארגז אחורי.
המאמר פורסם במגזין "המטען" גיליון מס' 298, אוגוסט 2026
https://www.shipper.co.il/298/index.html#page/20
תן/י לנו לחסוך לך זמן וכסף 🙂

קיבלנו את הפנייה שלך ואנחנו כבר על זה 🙂
נציג יצור עמך קשר בזמן הקרוב,
חשוב להיות זמינים.


 לפנייה לעו"ד עומר וגנר